Si la grêle a marqué votre pare-brise, c’est en général la garantie bris de glace de votre assurance auto qui le prend en charge, quelle que soit la cause du bris. La carrosserie cabossée relève d’une autre garantie, souvent appelée « événements climatiques » ou « tempête, grêle, neige ». Le régime des catastrophes naturelles, lui, ne couvre pas la grêle. Déclarez le sinistre vite, photos à l’appui, puis faites examiner le pare-brise : quelques petits impacts se réparent, un verre fissuré ou criblé se remplace.
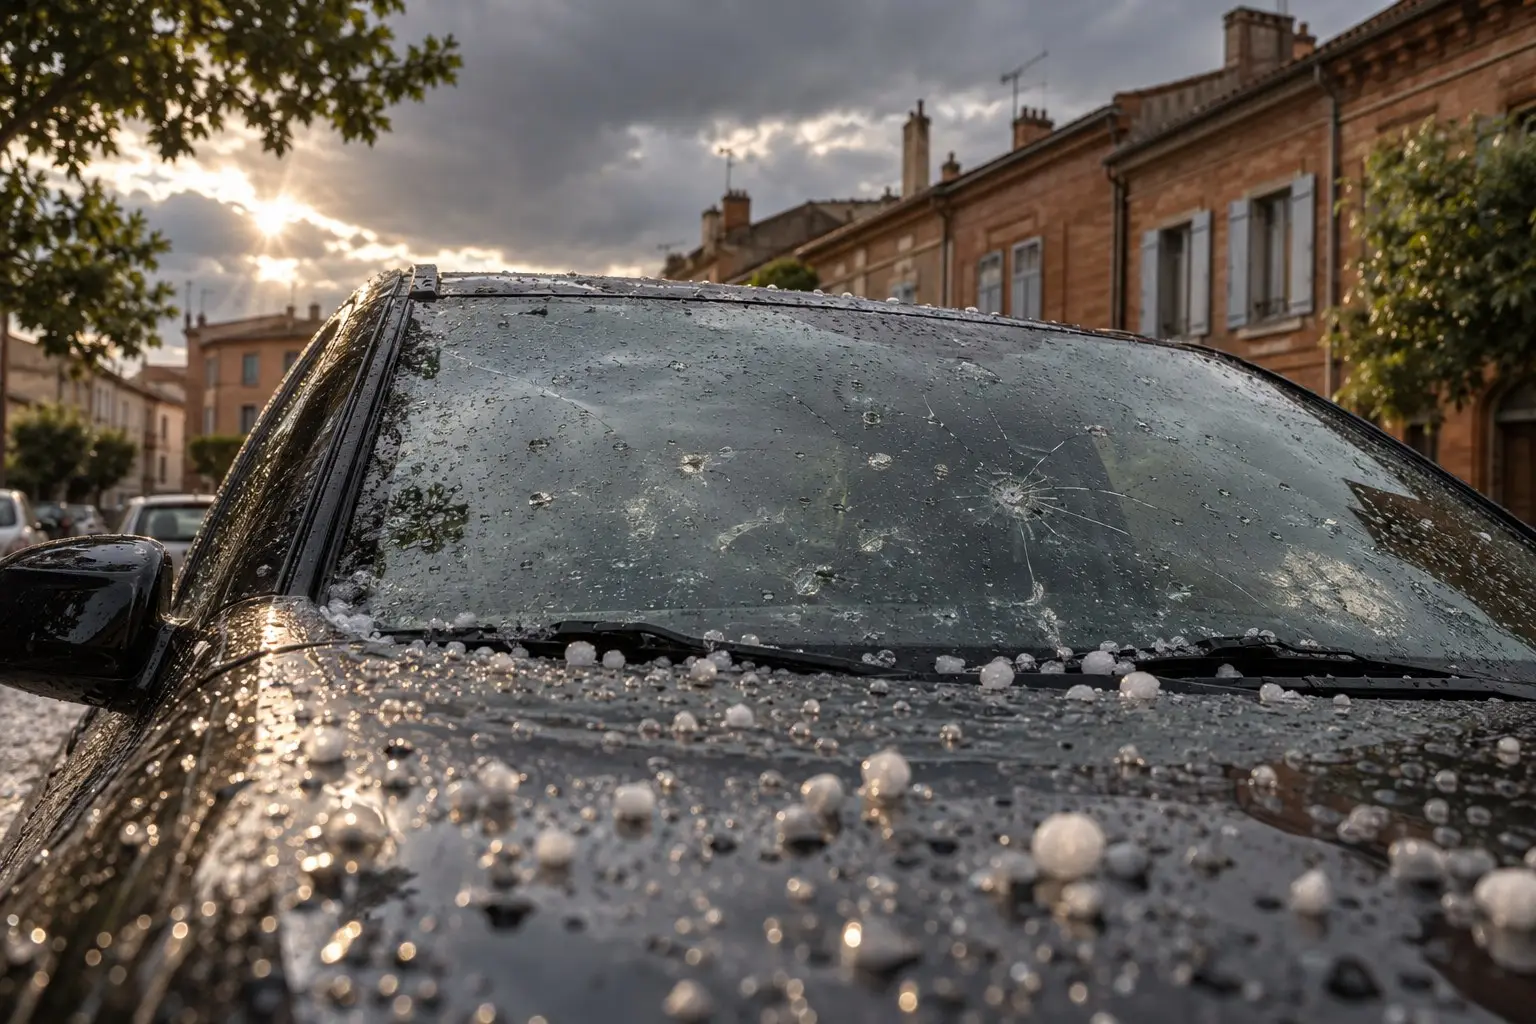
Le Sud-Ouest fait partie des régions de France les plus exposées. Selon l’Anelfa, l’association qui étudie la grêle, le risque de gros dégâts court d’avril à octobre, avec un pic en mai. Le 19 mai 2025, des orages de grêle ont frappé le sud de Toulouse, entre le Muretain, le Volvestre et le Comminges : les médias régionaux ont montré des grêlons gros comme des balles de ping-pong, des pare-brise étoilés et des carrosseries criblées. Voici ce que nous conseillons avant, pendant et après un épisode de ce genre.
Ce que la grêle fait à un pare-brise
Un pare-brise est en verre feuilleté : deux verres collés sur un film plastique. Sous la grêle, le verre extérieur prend les coups, le film retient les morceaux et le grêlon traverse rarement. Les dégâts prennent plusieurs formes :
- des impacts en étoile ou en demi-lune, parfois une dizaine sur le même pare-brise ;
- des fissures qui partent d’un impact ou du bord, là où le verre travaille le plus ;
- un verre étoilé sur une grande surface quand les grêlons sont gros, ce qui rend la conduite dangereuse.
La lunette arrière et la plupart des vitres latérales sont en verre trempé : sous un choc violent, elles éclatent en petits morceaux et laissent entrer la pluie. Un toit panoramique peut aussi se briser.
Après l’orage, regardez le pare-brise de biais, à la lumière du jour. Certains impacts sont presque invisibles de face et ne se révèlent qu’au premier matin froid, quand ils se transforment en fissure.
Protéger le pare-brise quand un orage de grêle est annoncé
La vigilance « orages » de Météo-France mentionne le risque de grêle. Quand elle passe à l’orange sur la Haute-Garonne, quelques gestes limitent les dégâts :
- Mettre la voiture à l’abri : garage, carport, parking souterrain ou parking couvert d’un centre commercial. C’est de loin la protection la plus efficace.
- Utiliser une housse anti-grêle : une bâche fine ne sert à rien contre les gros grêlons, il faut une housse épaisse, rembourrée ou gonflable.
- Improviser à défaut : couvertures épaisses, tapis de sol ou cartons sur le pare-brise et la lunette arrière, coincés dans les portières pour que le vent ne les emporte pas.
Si l’orage vous surprend en route, ralentissez, allumez vos feux et cherchez un abri sûr, comme la station-service couverte la plus proche. Ne vous arrêtez pas sous un pont sur une voie rapide ni sur la bande d’arrêt d’urgence : le risque d’accident est bien plus grand que celui d’un pare-brise cassé.
Garantie bris de glace ou garantie grêle : quel contrat joue
Après un orage, deux garanties différentes entrent en jeu, selon ce qui est abîmé.
| Dommage | Garantie qui joue en général | À savoir |
|---|---|---|
| Pare-brise, lunette arrière, vitres latérales | Bris de glace | Franchise éventuelle selon le contrat |
| Toit panoramique, phares, rétroviseurs | Bris de glace, si le contrat les inclut | Vérifiez la liste des éléments couverts |
| Carrosserie cabossée | Grêle, événements climatiques ou dommages tous accidents | Passage d’un expert, en général |
| Tous dommages | Pas de catastrophe naturelle | La grêle est un risque assurable |
Le régime des catastrophes naturelles ne concerne que les dommages que l’on ne peut pas assurer autrement, comme les inondations. Après l’épisode du 19 mai 2025, plusieurs communes au sud de Toulouse, parmi les plus touchées, n’ont pas été reconnues pour la grêle.
Au tiers simple, la plupart des contrats ne couvrent ni la grêle ni le bris de glace, mais certains assureurs incluent ces garanties dès la première formule : relisez vos conditions particulières. Quand la carrosserie est aussi touchée, demandez à votre assureur sous quelle garantie il traite le pare-brise, car la franchise n’est pas forcément la même.
Un sinistre qui ne met en jeu que la garantie bris de glace n’entraîne pas de malus. Et si c’est elle qui règle votre pare-brise ou votre lunette arrière, nous prenons la franchise à notre charge ; sans franchise dans votre contrat, nous vous offrons 150 € en carte cadeau. Vous restez libre de choisir votre réparateur, même après un orage.
Impacts de grêle : réparer ou remplacer
Les règles sont les mêmes que pour un gravillon. Un impact se répare en général à la résine s’il est plus petit qu’une pièce de 2 €, en dehors du champ de vision du conducteur et assez loin du bord. La réparation d’impact prend environ 30 minutes, chez vous.
Après une averse de grêle, ces conditions sont rarement réunies :
- au-delà de deux ou trois impacts, le remplacement devient la seule solution sérieuse ;
- une fissure, même courte, impose un remplacement ;
- un impact devant les yeux du conducteur laisserait une trace, même réparé.
Le remplacement du pare-brise prend 2 h à 2 h 30 sur place, séchage de la colle compris. Si votre voiture a une caméra d’aide à la conduite au pare-brise, nous la recalibrons selon la méthode du constructeur ensuite à l’atelier, sur un créneau convenu avec vous. Pour la lunette arrière, voyez la page remplacement de lunette arrière, et pour un doute sur un impact, les règles de réparabilité ou notre guide impact sur le pare-brise : que faire.
Déclarer le sinistre et faire venir un réparateur
- Photographiez tout le jour même : vue d’ensemble de la voiture, gros plans des impacts, grêlons au sol si possible. Ces photos datées prouvent la cause des dégâts.
- Déclarez le sinistre dans le délai de votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés, en ligne ou par téléphone. Notez le numéro de dossier.
- Protégez ce qui peut l’être : un morceau d’adhésif transparent sur un impact le garde propre et sec ; une vitre latérale brisée se ferme provisoirement avec un film plastique.
- Demandez un devis avec une photo du pare-brise, la carte grise et l’attestation d’assurance. Nous vérifions la référence exacte du vitrage avant de le commander.
Nous faisons les démarches avec l’assureur et nous nous déplaçons gratuitement partout en Haute-Garonne, chez vous ou au travail. La pose est garantie à vie pour l’étanchéité et les bruits d’air. Tous les détails de la prise en charge sont sur la page assurance bris de glace, et le plus simple reste de demander un devis avec vos photos.
L’essentiel
- La grêle n’est pas une catastrophe naturelle : le pare-brise passe en général par la garantie bris de glace, la carrosserie par la garantie grêle ou événements climatiques.
- À l’annonce d’un orage, un abri couvert vaut mieux que toutes les housses.
- Peu d’impacts, petits et hors du champ de vision : réparation en 30 minutes environ. Fissure ou impacts multiples : remplacement.
- Photos le jour même, déclaration dans le délai du contrat (au moins 5 jours ouvrés).
- Avec une garantie bris de glace, la franchise sur le pare-brise est offerte.